
Beli Alat Uji atau Jasa Laboratorium? Analisis Biaya dan ROI Proyek
Dalam perencanaan anggaran proyek sipil, konstruksi, dan inspeksi struktur, project manager, direksi teknis, serta tim procurement perlu menentukan apakah pengujian lebih efisien dilakukan menggunakan instrumen milik perusahaan atau melalui jasa laboratorium dan penyedia pengujian eksternal. Keputusan ini tidak hanya dipengaruhi harga alat, tetapi juga frekuensi penggunaan, biaya operasional, kompetensi personel, kebutuhan dokumentasi, dan persyaratan proyek.
Membeli instrumen dengan harga tinggi belum tentu ekonomis apabila alat hanya digunakan sesekali. Sebaliknya, penggunaan jasa eksternal untuk pekerjaan rutin dapat meningkatkan pengeluaran kumulatif, terutama jika setiap kunjungan memerlukan biaya mobilisasi dan waktu tunggu.
Artikel ini membahas cara membandingkan biaya kepemilikan alat dan biaya jasa eksternal, menghitung titik impas atau Break-Even Point (BEP), serta mengevaluasi Return on Investment (ROI) dan periode pengembalian investasi. Tujuannya adalah membantu perusahaan memilih skema pengujian yang sesuai dengan kebutuhan teknis dan kondisi keuangan proyek, bukan sekadar memilih opsi dengan biaya awal paling rendah.
Untuk memahami cakupan metode pengujian yang dapat digunakan dalam pekerjaan sipil, baca juga panduan pengujian material konstruksi dan Non-Destructive Testing (NDT) sebagai referensi utama dalam klaster inspeksi dan pengujian material.
1. Memahami Perbedaan Biaya Membeli Alat dan Menggunakan Jasa Eksternal
Perbandingan biaya harus menggunakan ruang lingkup pekerjaan yang setara. Sebelum menghitung, pastikan kedua opsi mencakup metode pengujian, jumlah titik, lokasi, kebutuhan personel, dokumentasi, serta persyaratan teknis yang sama.
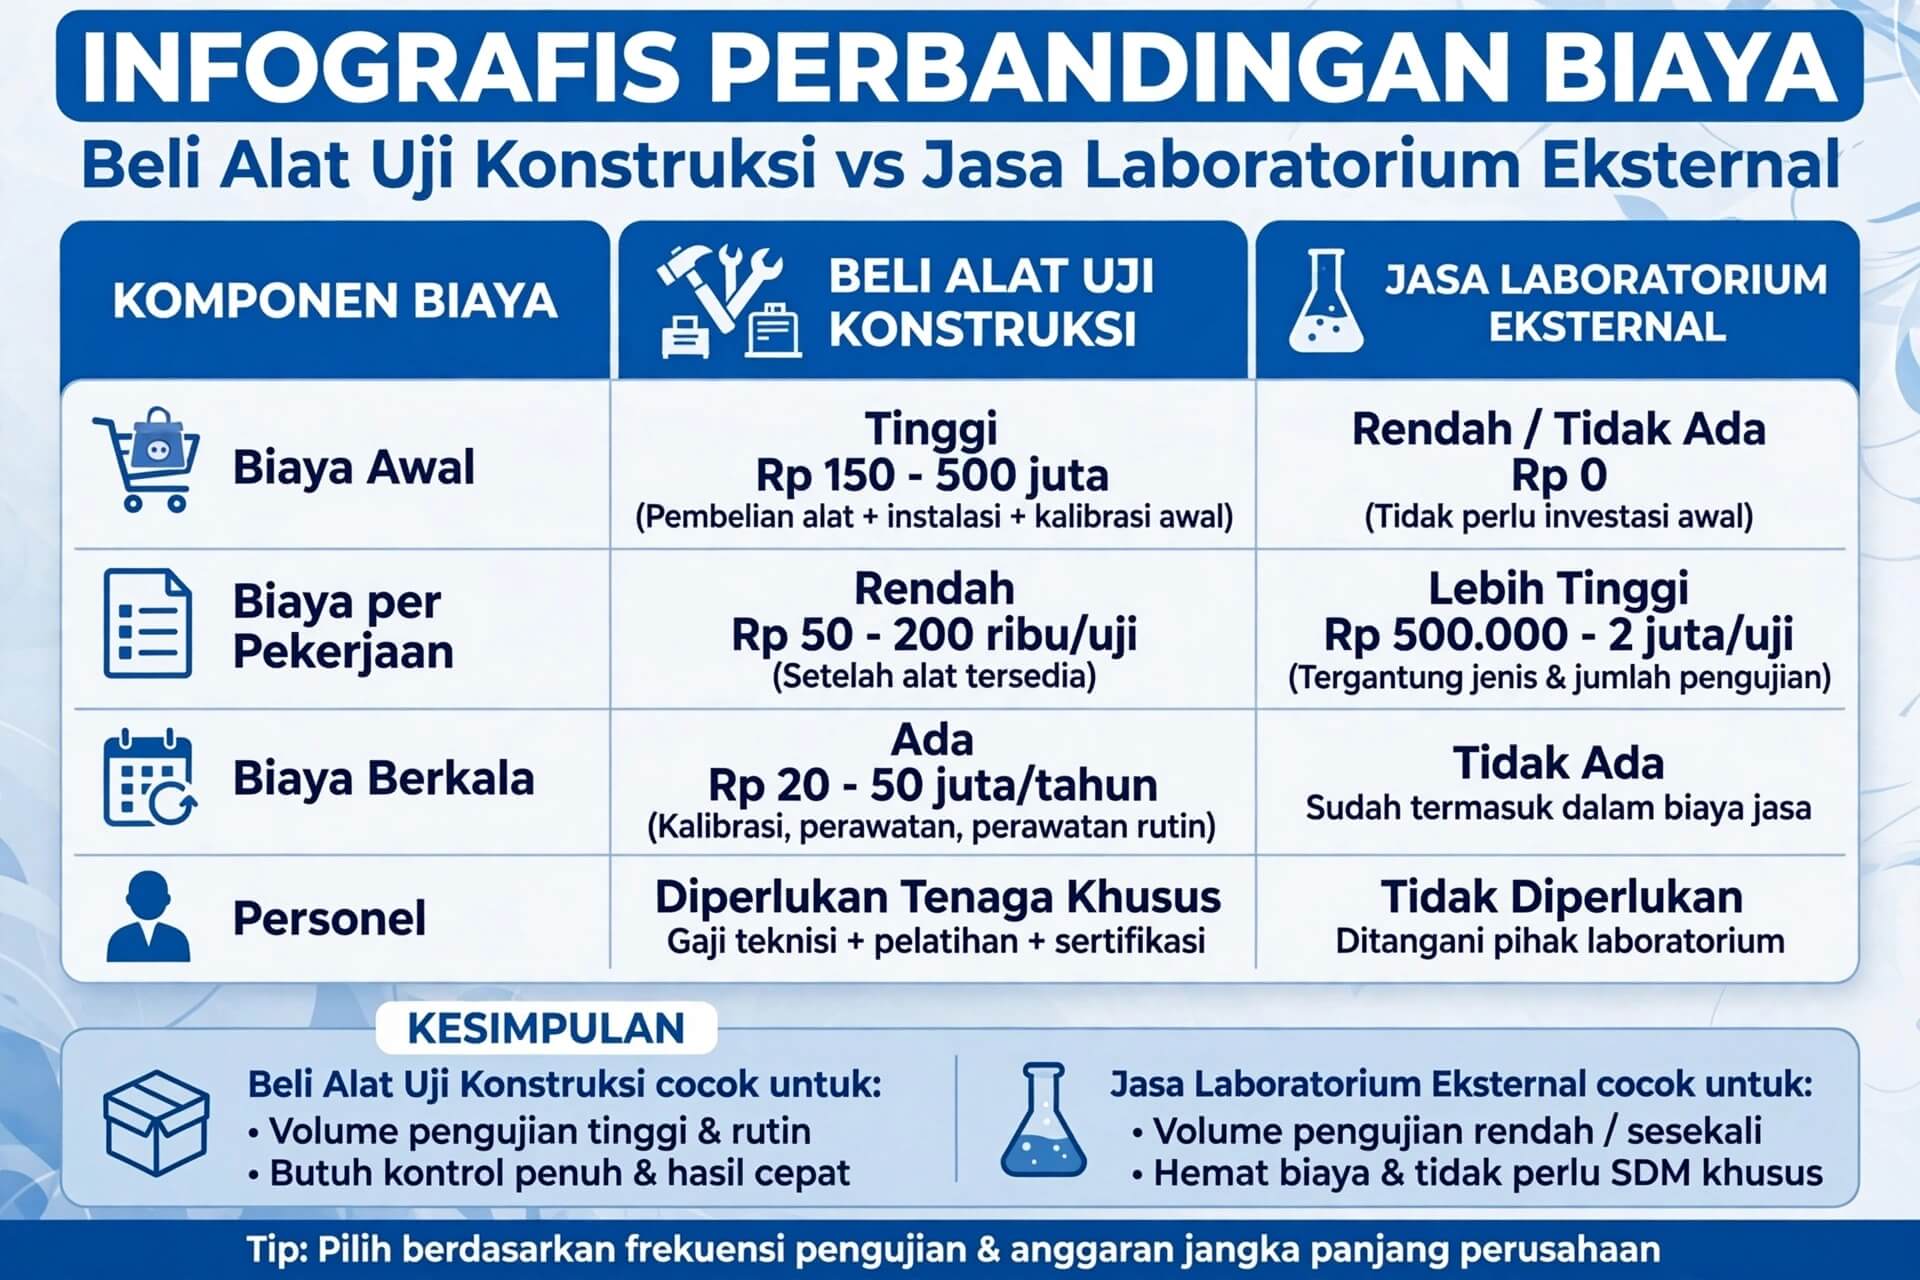
| Komponen | Membeli Alat Sendiri | Menggunakan Jasa Eksternal |
|---|---|---|
| Biaya awal | Harga instrumen, probe, aksesori, perangkat lunak, pelatihan awal, dan perlengkapan pendukung. | Umumnya tidak memerlukan pembelian instrumen, tetapi dapat melibatkan biaya persiapan atau administrasi sesuai penawaran. |
| Biaya per pekerjaan | Waktu operator, bahan habis pakai, perjalanan internal, dan biaya operasional lain yang terkait pengujian. | Tarif pengujian, jumlah titik, mobilisasi, demobilisasi, serta biaya tambahan sesuai ruang lingkup kontrak. |
| Biaya berkala | Kalibrasi atau verifikasi sesuai kebutuhan, perawatan, suku cadang, baterai, dan penyimpanan. | Biaya jasa sesuai volume pekerjaan atau kontrak. Ketentuan pengujian ulang dan biaya tambahan perlu diperiksa dalam penawaran. |
| Personel | Perusahaan menyediakan operator yang kompeten serta pelatihan atau kualifikasi yang disyaratkan. | Penyedia jasa mengatur personel sesuai ruang lingkup layanan. Kompetensi dan kualifikasi yang relevan tetap perlu diperiksa. |
| Waktu dan fleksibilitas | Dapat memudahkan pemeriksaan rutin sesuai jadwal internal selama alat, operator, dan perlengkapan tersedia. | Bergantung pada jadwal penyedia, lokasi, ruang lingkup layanan, dan waktu penerbitan laporan. |
| Dokumentasi dan penerimaan hasil | Perusahaan bertanggung jawab atas prosedur, kompetensi operator, pencatatan, dan pemenuhan persyaratan proyek. | Dokumen yang diberikan bergantung pada metode, ruang lingkup kontrak, dan persyaratan penyedia maupun proyek. |
Perlu dicatat bahwa pembelian alat tidak selalu menggantikan kebutuhan laboratorium eksternal. Beberapa proyek mensyaratkan pengujian oleh laboratorium dengan kompetensi atau akreditasi tertentu, sedangkan pengujian rutin internal dapat digunakan untuk pemantauan mutu apabila metode dan prosedurnya mengizinkan.
2. Menghitung Titik Impas Pembelian Alat (Break-Even Point)
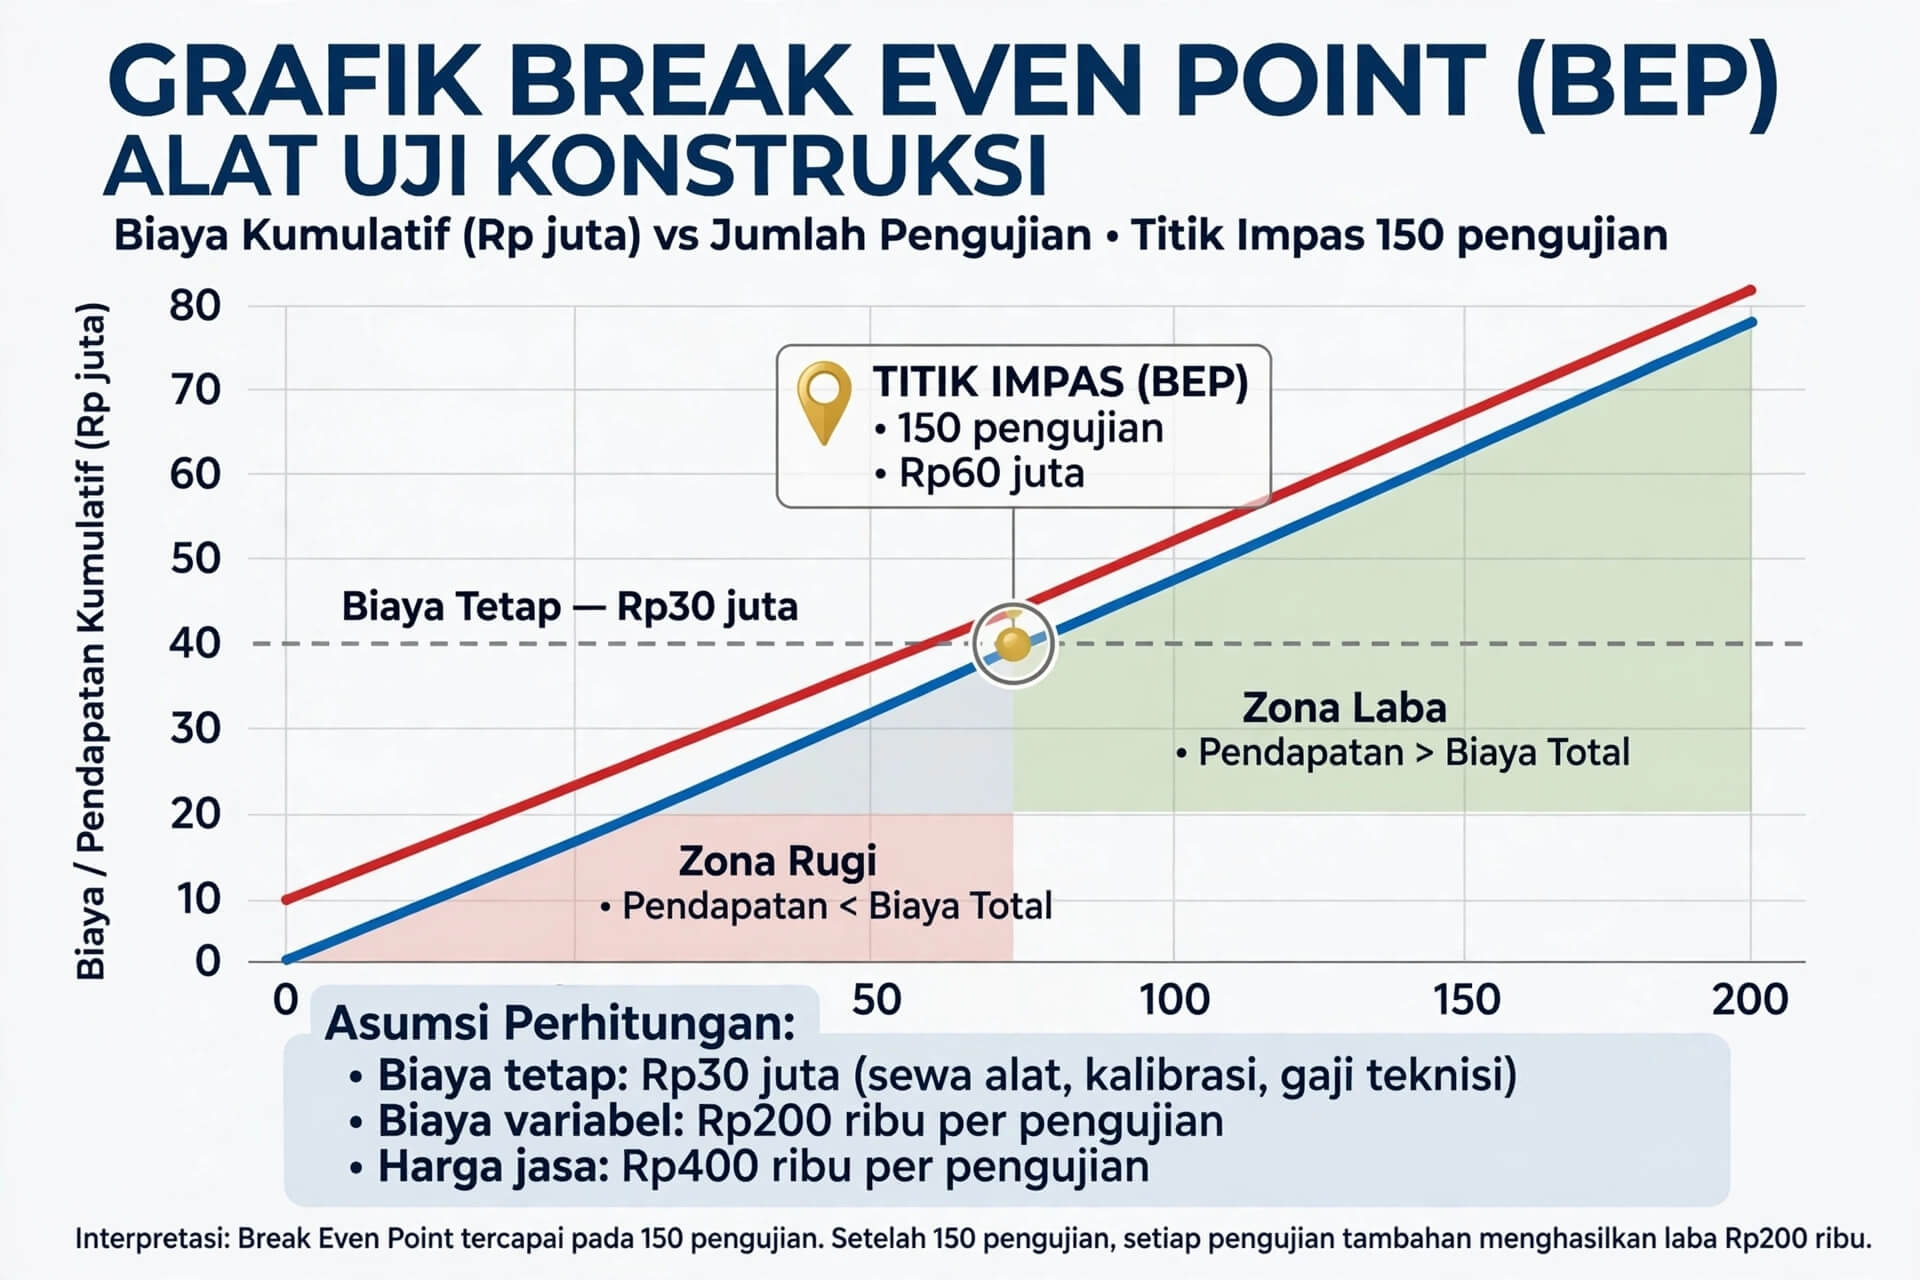
BEP menunjukkan volume pengujian ketika biaya kepemilikan alat dan pelaksanaan pengujian internal diperkirakan setara dengan biaya menggunakan jasa eksternal untuk pekerjaan yang sama, berdasarkan asumsi dan periode analisis yang telah ditetapkan.
Untuk perhitungan sederhana, gunakan rumus berikut:
BEP (jumlah pengujian) = Biaya Tetap Kepemilikan selama Periode Analisis / (Biaya Jasa Eksternal per Pengujian − Biaya Variabel Internal per Pengujian)
Biaya tetap kepemilikan selama periode analisis dapat mencakup investasi alat, pelatihan awal, kalibrasi, perawatan terjadwal, dan biaya tetap relevan lainnya sesuai metode perhitungan yang dipilih. Jika seluruh investasi awal dimasukkan ke dalam biaya tetap, gunakan periode analisis yang konsisten dan pertimbangkan nilai sisa alat jika relevan.
Untuk evaluasi tahunan atau multiyear, perusahaan dapat menggunakan pendekatan biaya tahunan ekuivalen atau analisis arus kas agar perbandingan biaya kedua opsi dilakukan dalam periode yang setara. Hindari membandingkan seluruh harga beli alat dengan biaya jasa untuk satu tahun saja tanpa menjelaskan asumsi periode penggunaannya.
Biaya variabel internal mencakup pengeluaran yang meningkat seiring bertambahnya volume pengujian, seperti waktu kerja operator, bahan habis pakai, dan perjalanan internal yang relevan. Pastikan biaya tetap berkala tidak dihitung dua kali apabila sudah dimasukkan ke dalam komponen biaya kepemilikan.
Catatan: rumus sederhana ini menghasilkan BEP jika biaya jasa eksternal per pengujian lebih besar daripada biaya variabel internal per pengujian. Jika selisihnya nol atau negatif, pembelian tidak mencapai titik impas berdasarkan asumsi tersebut. Rumus ini juga belum memperhitungkan seluruh kemungkinan perubahan volume, biaya modal, dan nilai waktu uang.
Simulasi Perhitungan BEP
Contoh berikut menggunakan angka hipotetis untuk menunjukkan cara menghitung titik impas. Angka ini bukan tarif jasa laboratorium atau harga alat yang berlaku umum di pasar.
| Asumsi | Nilai |
|---|---|
| Investasi alat dan biaya tetap kepemilikan untuk periode analisis | Rp18.000.000 |
| Biaya jasa eksternal per pengujian | Rp150.000 |
| Biaya variabel internal per pengujian | Rp30.000 |
| Selisih biaya per pengujian | Rp120.000 |
Dengan asumsi tersebut:
BEP = Rp18.000.000 / Rp120.000 = 150 pengujian
Artinya, berdasarkan asumsi biaya di atas, total biaya kedua opsi diperkirakan setara pada 150 pengujian. Setelah volume tersebut terlampaui, opsi internal berpotensi lebih ekonomis secara kumulatif selama asumsi biaya tetap dan variabel tetap berlaku.
Angka 150 pengujian bukan berarti investasi pasti kembali dalam satu tahun. Jika volume tersebut baru tercapai setelah beberapa tahun, periode pengembalian modal juga akan lebih panjang. Perhitungannya perlu mempertimbangkan volume aktual, waktu mulai penggunaan, biaya tambahan, serta kesesuaian metode internal dengan persyaratan proyek.
Simulasi juga harus membandingkan pekerjaan yang setara. Harga jasa pengukuran ketebalan lapisan kering atau Dry Film Thickness (DFT), misalnya, tidak dapat langsung dibandingkan dengan tarif jasa pengujian rebound hammer beton karena metode, ruang lingkup, dan kebutuhan perlengkapannya berbeda. Pelajari juga cara mengukur DFT cat dan memahami penggunaannya dalam inspeksi lapisan untuk melihat konteks penerapan salah satu kategori alat tersebut.
3. Menghitung ROI dan Periode Pengembalian Investasi
BEP menunjukkan volume ketika biaya kedua opsi setara, sedangkan ROI membantu mengevaluasi manfaat finansial relatif terhadap investasi. Keduanya menjawab pertanyaan yang berbeda.
Untuk analisis sederhana selama periode tertentu, estimasi manfaat bersih pembelian dapat dihitung sebagai:
Manfaat Bersih = Biaya Jasa Eksternal yang Dapat Dihindari − Seluruh Biaya Kepemilikan dan Pengujian Internal
Biaya jasa eksternal yang dapat dihindari sebaiknya hanya mencakup pengeluaran yang benar-benar dapat dihilangkan setelah perusahaan menjalankan pengujian secara internal. Jangan memasukkan seluruh tarif jasa sebagai penghematan apabila perusahaan masih membutuhkan jasa eksternal untuk sebagian pekerjaan.
Apabila perusahaan menggunakan pendekatan ROI berbasis investasi awal, rumus sederhananya adalah:
ROI (%) = (Manfaat Bersih Selama Periode Analisis / Investasi Awal) × 100%
Definisi manfaat bersih dan investasi harus konsisten dengan metode analisis keuangan perusahaan. Jika investasi awal sudah dimasukkan sebagai pengeluaran dalam perhitungan manfaat bersih, pastikan perlakuan tersebut tidak menyebabkan biaya dihitung dua kali. Untuk analisis multiyear, perusahaan dapat mempertimbangkan arus kas per tahun, biaya modal, nilai waktu uang, pajak jika relevan, dan nilai sisa alat.
Periode pengembalian atau payback period merupakan estimasi waktu yang diperlukan sampai arus kas bersih kumulatif dari investasi menjadi positif. Jika penghematan bersih relatif stabil, periode pengembalian sederhana dapat diperkirakan dari investasi awal dibagi penghematan kas bersih per periode. Namun, jika volume pengujian atau biaya berubah dari tahun ke tahun, gunakan proyeksi arus kas kumulatif.
Dengan demikian, gunakan BEP untuk memperkirakan volume impas, ROI untuk menilai hasil finansial selama periode tertentu, dan payback period untuk memperkirakan waktu pengembalian modal. Jangan menggunakan satu indikator saja untuk menggantikan seluruh analisis kelayakan.
4. Kapan Lebih Tepat Membeli Alat Sendiri?
- Pengujian rutin dan berulang: misalnya pemeriksaan mutu yang dilakukan berkala di fasilitas produksi, workshop fabrikasi, atau sejumlah proyek aktif.
- Kebutuhan respons cepat: ketika hasil pemeriksaan awal diperlukan untuk menentukan tindak lanjut pekerjaan tanpa harus selalu menunggu jadwal penyedia jasa.
- Volume pengujian relatif tinggi: biaya jasa eksternal yang dapat dihindari berpotensi mengimbangi investasi dan biaya operasional internal.
- Lokasi pekerjaan tersebar: kepemilikan alat dapat dipertimbangkan jika biaya mobilisasi jasa eksternal berulang cukup besar.
- Pengendalian mutu internal: perusahaan ingin melakukan pemeriksaan rutin untuk pemantauan proses, sepanjang prosedur dan kompetensi yang diperlukan tersedia.
Sebelum membeli, perusahaan tetap harus memastikan adanya operator yang kompeten, prosedur penggunaan, perawatan, verifikasi atau kalibrasi yang diperlukan, serta mekanisme pencatatan hasil. Kepemilikan instrumen saja tidak menjamin validitas hasil pengujian atau penerimaan hasil oleh pemilik proyek.
5. Kapan Lebih Tepat Menggunakan Jasa Laboratorium Eksternal?
- Proyek tunggal atau volume rendah: pembelian alat mungkin tidak ekonomis apabila frekuensi penggunaan setelah proyek selesai sangat kecil.
- Metode khusus: pengujian yang memerlukan peralatan mahal, konfigurasi khusus, personel berkualifikasi, atau fasilitas pendukung dapat lebih sesuai dikerjakan penyedia jasa yang kompeten.
- Persyaratan independensi: pemilik proyek dapat meminta pengujian oleh pihak independen atau laboratorium dengan ruang lingkup akreditasi tertentu.
- Keterbatasan personel: perusahaan belum memiliki operator, prosedur, atau sistem dokumentasi yang diperlukan untuk melaksanakan pengujian secara internal.
- Kebutuhan dokumentasi tertentu: proyek menetapkan jenis laporan, kompetensi personel, atau persyaratan lain yang harus dipenuhi oleh penyedia jasa.
6. Strategi Hybrid: Menggabungkan Pengujian Internal dan Eksternal
- Rebound hammer atau UPV tester: digunakan untuk pemeriksaan atau evaluasi awal beton sesuai tujuan metode, sementara pengujian lanjutan dilakukan apabila dibutuhkan berdasarkan prosedur dan hasil evaluasi. Untuk memahami batasan interpretasi hasil rebound hammer, baca panduan membaca hasil Hammer Test beton.
- Coating thickness gauge: digunakan untuk pemeriksaan ketebalan lapisan secara rutin, sedangkan inspeksi atau verifikasi khusus mengikuti persyaratan proyek.
- Ultrasonic thickness gauge: digunakan untuk pemantauan ketebalan material yang sesuai dengan kemampuan alat dan prosedur pengukuran.
- Portable hardness tester: digunakan untuk pemeriksaan kekerasan sesuai metode dan batasan benda uji, sedangkan pengujian lain dilakukan apabila dipersyaratkan oleh spesifikasi material atau prosedur inspeksi.
- Pengujian khusus: metode yang membutuhkan peralatan, personel, atau fasilitas tambahan dapat diserahkan kepada penyedia jasa yang memenuhi persyaratan terkait.
7. Hal yang Harus Diperiksa Sebelum Membeli Instrumen
- Metode dan tujuan pengujian: pastikan instrumen sesuai dengan parameter yang dibutuhkan dan persyaratan proyek.
- Spesifikasi teknis: periksa rentang ukur, akurasi, resolusi, konfigurasi probe, dan batasan penggunaan pada datasheet atau manual model yang ditawarkan.
- Kelengkapan: konfirmasikan unit utama, aksesori, kabel, perangkat lunak, blok acuan, serta komponen tambahan yang dibutuhkan.
- Kalibrasi dan verifikasi: tentukan dokumen yang dipersyaratkan dan konfirmasikan apakah layanan yang dibutuhkan tersedia. Jika akreditasi KAN disyaratkan, periksa ruang lingkup akreditasi yang relevan.
- Kompetensi personel: evaluasi kebutuhan pelatihan, pengalaman operator, serta sertifikasi atau kualifikasi yang ditetapkan oleh metode atau proyek.
- Dukungan teknis: periksa ketentuan garansi, perawatan, suku cadang, dan mekanisme penanganan servis secara tertulis.
- Biaya kepemilikan: hitung investasi awal, biaya berulang, kebutuhan operasional, serta estimasi volume penggunaan dalam periode analisis.
- Dokumentasi pengadaan: pastikan model, kelengkapan, harga, masa berlaku penawaran, ketentuan pengiriman, dan dokumen terkait dinyatakan dengan jelas.
8. Memilih Kategori Alat Uji Konstruksi yang Sesuai
- Pengujian beton: rebound hammer dan UPV tester.
- Deteksi tulangan: rebar locator atau cover meter, serta GPR untuk kebutuhan pemindaian yang sesuai.
- Pengukuran ketebalan lapisan: coating thickness gauge untuk pemeriksaan lapisan kering pada substrat yang sesuai.
- Pengukuran ketebalan material: ultrasonic thickness gauge untuk material dan konfigurasi yang didukung.
- Pengujian kekerasan: portable hardness tester dengan metode Leeb atau UCI sesuai kebutuhan material dan metode.
- Pengujian geoteknik: Dynamic Cone Penetrometer (DCP) atau Plate Load Test sesuai parameter dan prosedur pengujian yang ditetapkan.
Anda dapat meninjau kategori alat uji industri konstruksi dan sipil untuk mengidentifikasi kategori instrumen yang relevan. Spesifikasi model, kelengkapan paket, ketersediaan, dan dokumen yang dibutuhkan perlu dikonfirmasi sebelum pemesanan.
9. FAQ: Pembelian Alat Uji dan Penggunaan Jasa Laboratorium
Apakah membeli alat uji selalu lebih murah daripada menggunakan jasa laboratorium?
Tidak. Pembelian dapat lebih ekonomis jika volume penggunaan memadai dan biaya kepemilikan dapat diimbangi oleh pengeluaran jasa yang dihindari. Untuk pekerjaan sesekali atau metode khusus, jasa eksternal dapat lebih efisien.
Bagaimana cara menentukan BEP pembelian alat uji?
Hitung biaya tetap kepemilikan selama periode analisis, kemudian bagi dengan selisih antara biaya jasa eksternal per pengujian dan biaya variabel internal per pengujian. Hasilnya merupakan estimasi jumlah pengujian saat kedua opsi mencapai biaya setara berdasarkan asumsi yang digunakan.
Apakah alat yang sudah dibeli dapat langsung digunakan untuk pengujian proyek?
Belum tentu. Perusahaan perlu memastikan kesesuaian alat dengan metode dan spesifikasi proyek, kondisi alat, kebutuhan kalibrasi atau verifikasi, kompetensi operator, serta dokumentasi yang dipersyaratkan.
Kapan perusahaan sebaiknya menggunakan strategi hybrid?
Strategi hybrid layak dipertimbangkan ketika perusahaan memerlukan pemeriksaan rutin yang cepat, tetapi tetap membutuhkan jasa eksternal untuk metode khusus, pengujian independen, atau pekerjaan yang mensyaratkan fasilitas dan kompetensi tertentu.
Apa saja biaya yang perlu dihitung selain harga beli alat?
Perhitungkan pelatihan, waktu operator, aksesori, bahan habis pakai, kalibrasi atau verifikasi, perawatan, suku cadang, penyimpanan, perjalanan internal, serta biaya lain yang relevan dengan periode dan volume penggunaan.
Kesimpulan
Keputusan membeli alat uji sendiri atau menggunakan jasa eksternal sebaiknya didasarkan pada volume pengujian, biaya kepemilikan, kebutuhan respons, kompetensi personel, dan persyaratan proyek. Pembelian berpotensi lebih ekonomis untuk pekerjaan rutin dengan utilisasi memadai, sedangkan jasa eksternal dapat lebih sesuai untuk volume rendah atau pengujian khusus.
DROPSHIPER.CO.ID – SOLUSI ALAT UKUR & UJI DIGITAL TERLENGKAP
Standar Baru Presisi untuk Kebutuhan Industri Anda
Sedang mengevaluasi pembelian alat uji untuk proyek konstruksi atau inspeksi? Sampaikan jenis pengujian, estimasi volume pekerjaan, spesifikasi teknis, dan kebutuhan dokumentasi agar tim perusahaan kami dapat membantu mengidentifikasi kategori instrumen yang relevan serta mengonfirmasi detail teknis sebelum penawaran dibuat.
👉 Lihat Kategori Alat Uji Industri Konstruksi & Sipil
Sertakan gambaran volume pekerjaan dan persyaratan teknis agar evaluasi kebutuhan instrumen dan penawaran dapat diarahkan pada kondisi proyek yang sebenarnya.